美國汽水龍頭可口可樂公佈,集團在2026年第三季持續上調年度利潤預期,每股盈餘預測由先前的7%至8%提升至「至少9%」(按可比匯率中立計算),全年自主成長營收(annual organic revenue)目標則維持於至少5%。
新興市場撐大局,北美按兵不動
按季度數字,集團全球單位箱銷售(case volume)按年增長約5%。可口可樂表示,增長主要由印度、中國、墨西哥及巴西等市場帶動;與此同時,北美地區銷量按年持平,成為拖累整體的弱點。
為應對北美消費者選擇日趨審慎,集團在美國市場推出更小、更平實的包裝規格,同時推售如櫻桃口味可口可樂等較高單價新品,以尋求量價平衡。
成本壓力:戰爭推高原材料
值得留意的是,美國對伊朗的軍事行動推高了大宗商品價格,直接推高集團的包裝材料成本。集團早前已於7月披露,2026年鋁及PET(聚對苯二甲酸乙二醇酯)成本漲幅超出預期。
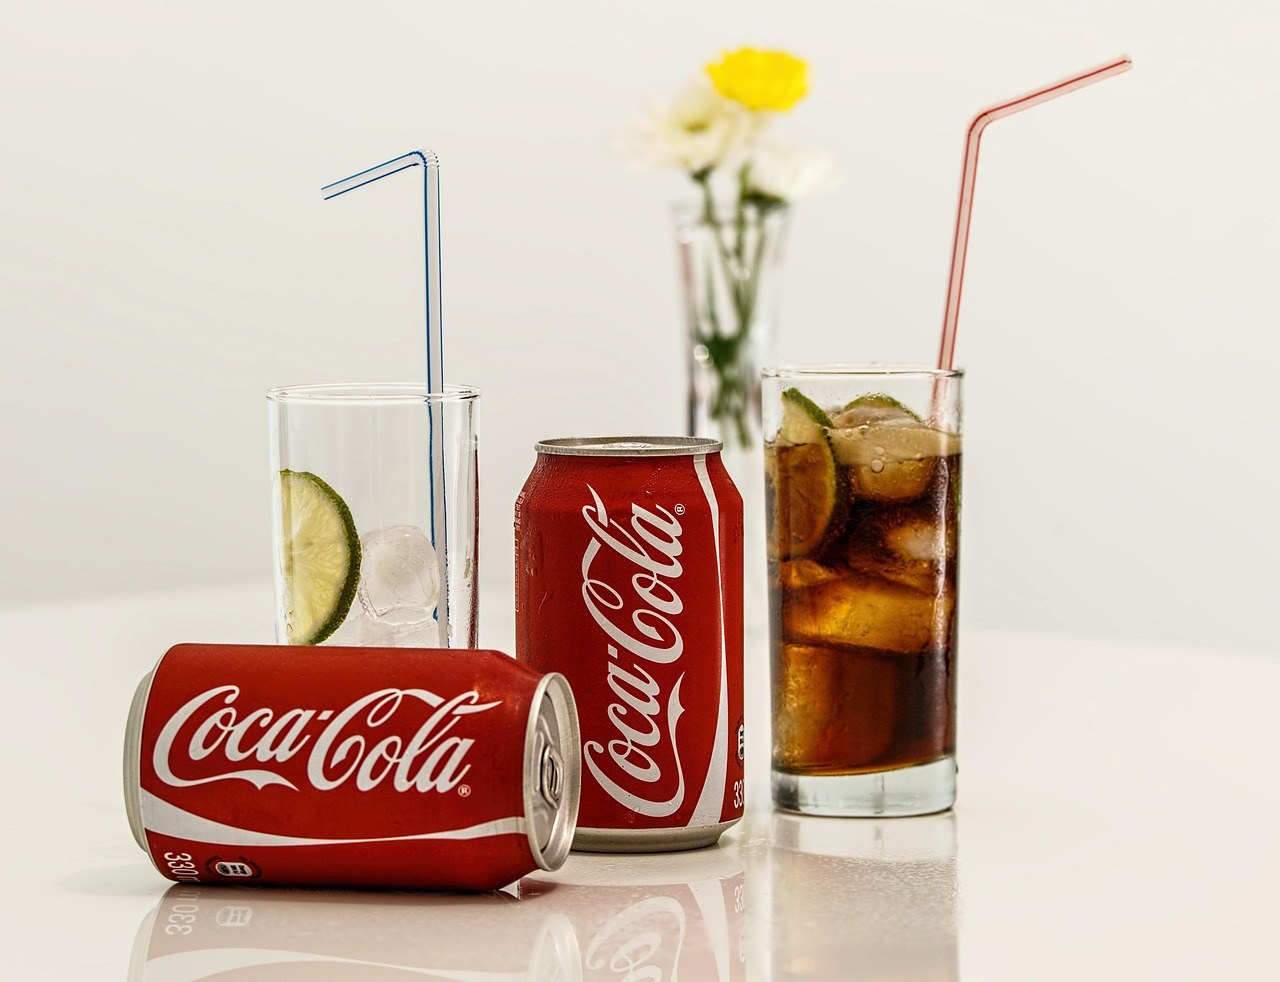 資料圖片:Pixabay
儘管如此,集團透過提價與產品組合調整,第三季營收按年增長達7.4%,營業利潤率升至33.4%,顯示提價能力仍有空間。
股價抗市,分析師態度審慎
在消費者開支普遍疲軟、地緣政治風險升温的背景下,可口可樂股價在2026年已累漲約33%,有望實現連續第三年升幅。
Jefferies分析師加傑拉瓦拉(Kaumil Gajrawala)認為,可口可樂與同行之間的差距正在擴大,在市場討論漲價之前,實現銷量增長的企業表現應更佳。RBC Capital Markets分析師莫帝(Nik Modi)則提醒,部分投資者或期望年度目標大幅提高,惟在當前宏觀環境下,保持審慎是合理的。
對比之下,競爭對手百事可樂的業績表現形成鮮明反差,軟性飲料巨頭的市占戰局正出現微妙變化。
—— 連線日報主編 志遠