樓市即使出現升勢,仍有不少近年高位入市的業主,最終要慘蝕收場。屯門居屋龍門居一伙兩房單位,日前以自由市場價約400萬元易手,呎價約9,281元;原業主四年前買入,現時轉手帳面虧蝕約140萬元,跌幅約26%。
祥益地產區域董事黃慶德表示,有關單位位於龍門居16座中層A室,實用面積為431平方呎,間隔為兩房一廳,望向外圍屯門河,景色開揚。
據悉,單位獲同屋苑一分支家庭買入。新買家希望與家人就近居住,方便日常照應,加上單位附設雅裝及家電,具備「即買即住」條件,遂決定以400萬元(自由市場價)購入作自住。
根據資料,該單位原業主於2022年以約540萬元(即自由市場價)購入,持有四年後才轉售,帳面虧蝕約140萬元,期間樓價下跌約26%。
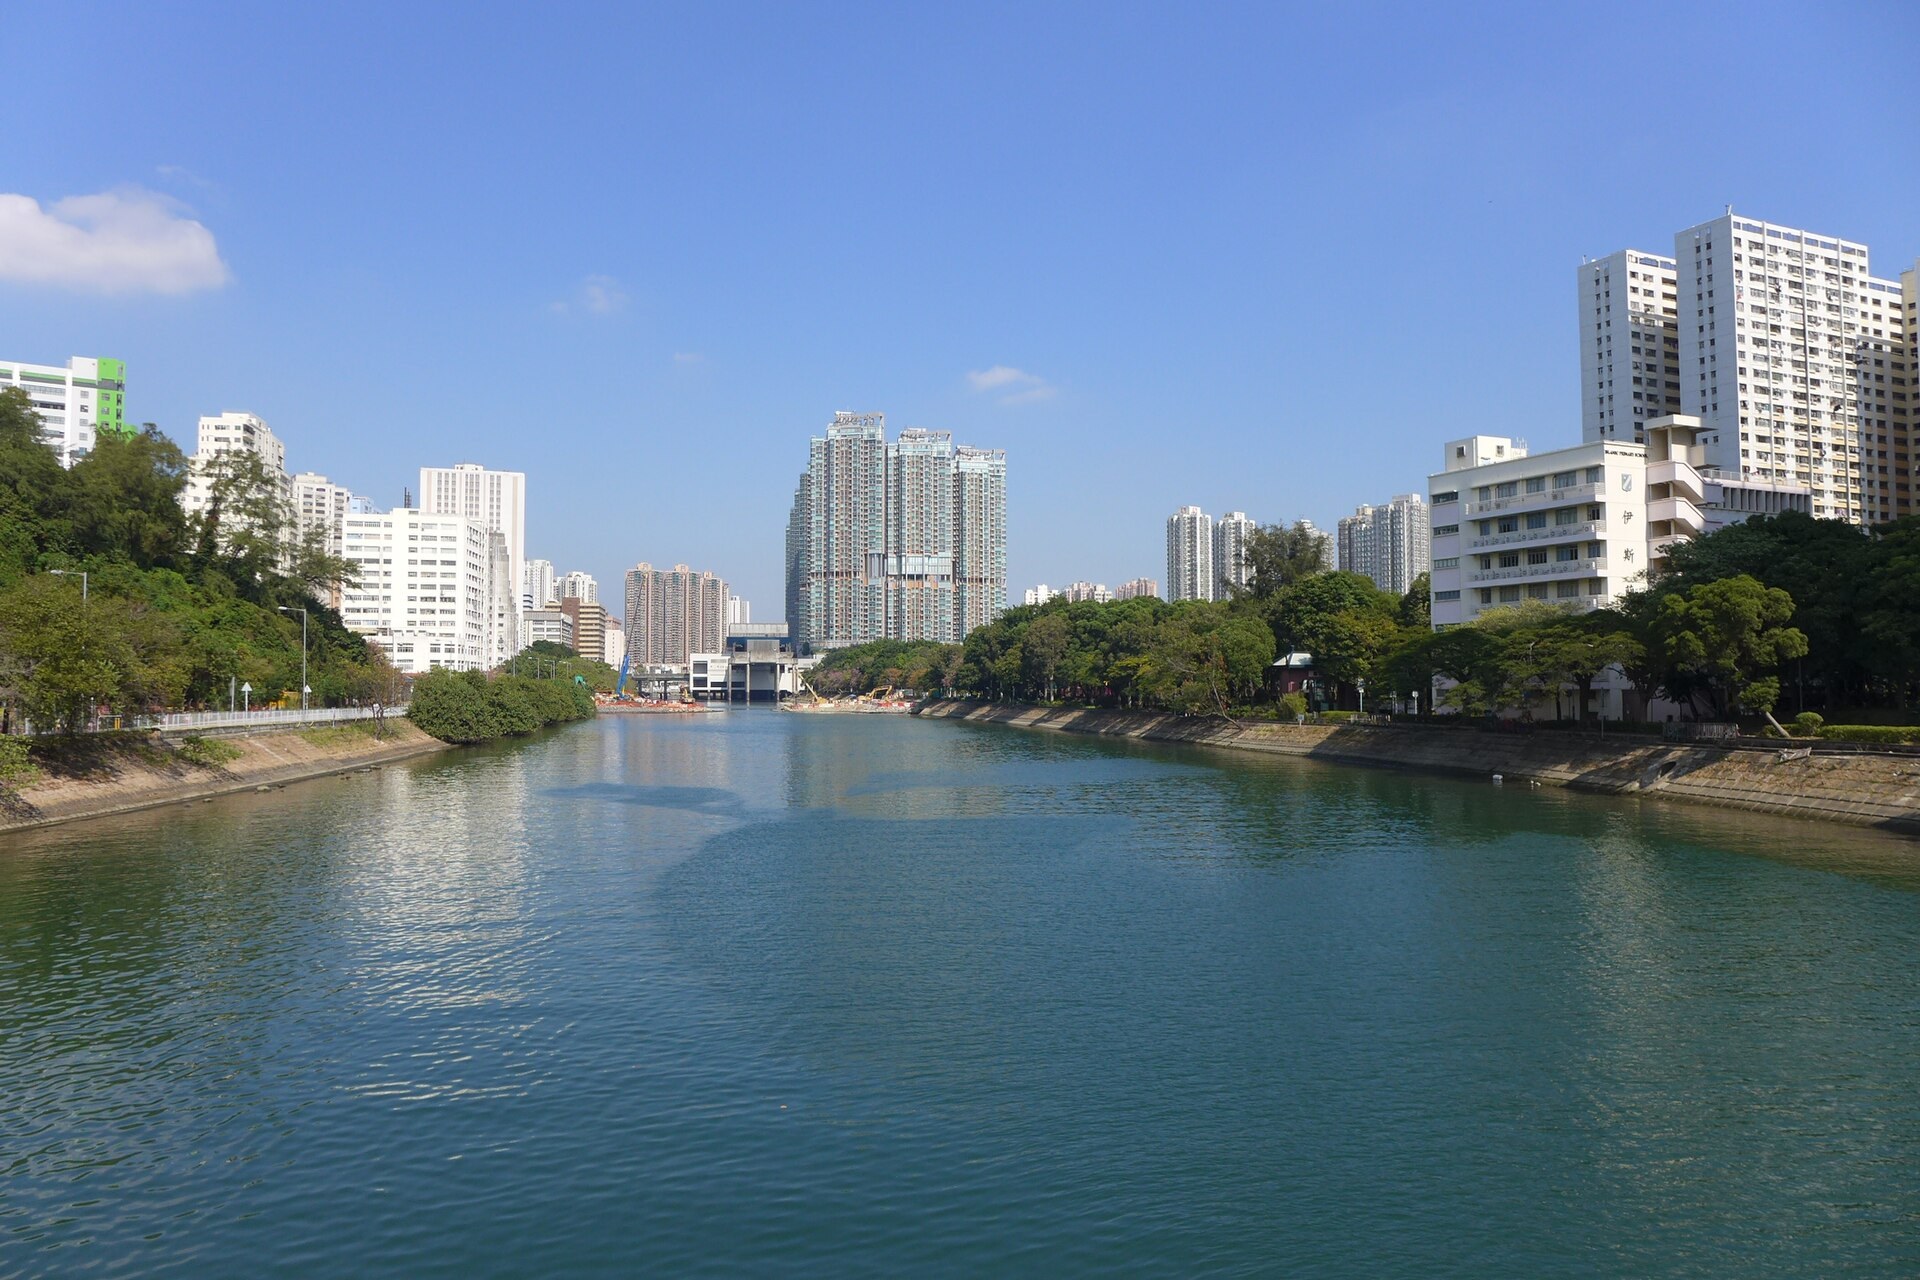 圖片:Wing1990hk/CC BY 3.0/Wikimedia Commons
這宗成交,是近幾年在高位買入物業的買家的寫照。當年以約540萬元買入,如今需要割肉以約400萬元脫手,四年之間虧蝕了140萬元,接近三成資產蒸發。業主並非貪圖獲利而出售物業,更多時候,是因為現金流、家庭變遷或無法繼續承擔,被迫離場。
樓市調整的代價,最終落在個別買家身上,而不是制度設計者。政府數年以來反覆強調要「穩定樓市」,而對高位入市、被市場套牢的市民,既沒有任何補償機制,亦無實質支援;樓價由高位回落,相關風險與後果,全數由買家自行承擔。
對讀者而言,這個個案至少提醒兩點:其一,樓價從來並非只升不跌,「上車」前必須審視自身承擔能力與持倉風險;其二,當資產大幅貶值,市民的選擇往往極其有限,唯一能做的,是判斷何時離場,方能將虧損收斂於可控範圍。
—— 連線日報主編 志遠