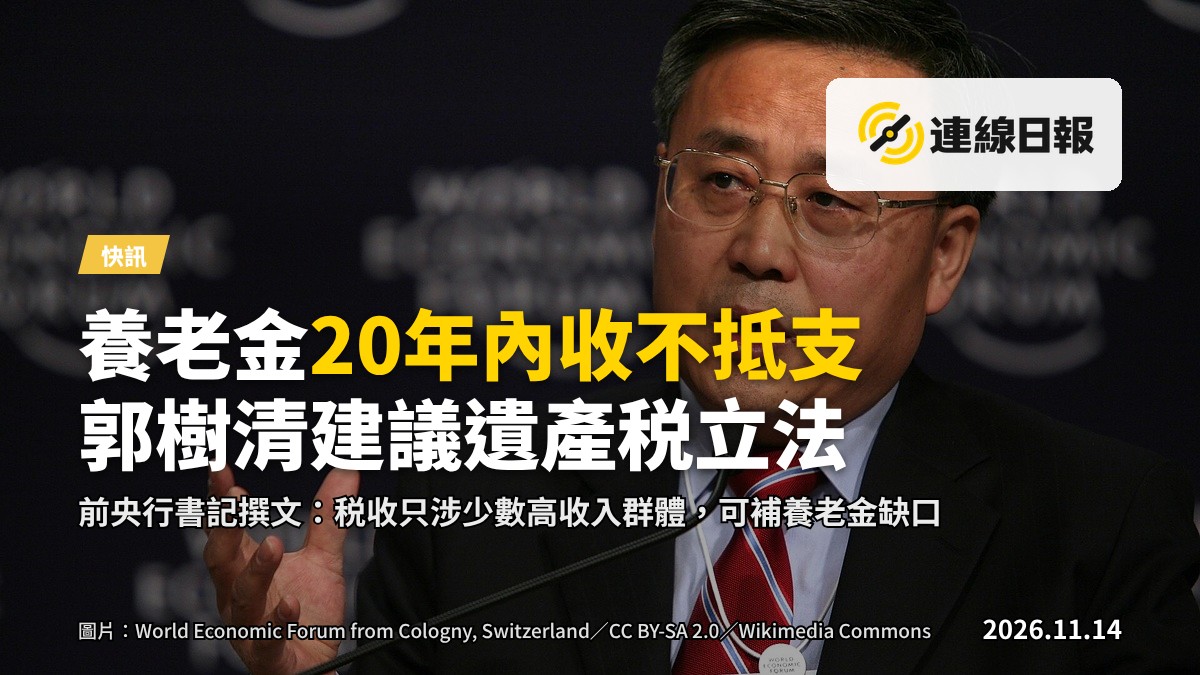
郭樹清曾任人民銀行黨委書記、銀保監會主席,目前為全國人大常委會委員、財政經濟委員會副主任委員。他近日於由民政部主管的學術期刊《社會保障評論》刊發一文,題為《建設更加優化更可持續的社會保障制度》。郭樹清在文中強調:「多方面研究預測未來20年內,職工基本養老保險會發生收不抵支情景,而且由於人口老齡化加速,缺口隨後會持續擴大。」
此判斷並非孤例。中國社科院世界社保研究中心主任鄭秉文早前於一份「兩會」提案中亦提出,「養老金制度出現收不抵支是必然趨勢」,並倡議由負債型轉向「資產型」養老金體系。與此同時,內地官方媒體人民網最近曾發文反駁「養老金要崩盤」的説法,聲稱「迄今為止,世界上還沒有公共養老金制度破產的先例」。
遺產税贈與税:「只涉及少數高收入群體」
為應對養老保險基金的財政壓力,郭樹清在文中提出了多項建議,包括:增加劃轉國有資本充實社會保障基金;設立基本養老保險基金專業管理機構,與全國社保基金會形成互補;以及他「重點討論」的「增加財政對基本養老保險基金的補助」。鄭秉文同時指出,超長期特別國債及地方專項債均受「項目稀缺」所困,「應當將較小比例用於城鄉居民養老保險補助」。
除此之外,他提出「應當及早謀劃開闢新的財税現金流」,視為一個值得關注的政策建議。其文中指出:「應當正視許多企業家不領工資不交個税問題,從原則上説,領不領工資、領多少工資都不是政府要管的事情,要害在於企業的生產經營成本必須真實合規,不能允許家庭生活支出由公司報銷。」建議儘快啟動遺產和贈與税立法,還可完善消費税和其他税種。就這些範疇的稅收增加,因僅涉及少數高收入群體,故可將其中部分或全部撥作基本養老金補助,並宜探討有否可能將之納入合理之政策取向。」
 AI 生成示意圖
郭樹清一年多前(2025年)在博鰲亞洲論壇「人口老齡化與養老金改革」分論壇已談及「居民財富分佈差異懸殊」問題,指「10%的儲户合計持有大約75%的銀行存款,理財、證券等金融財產更集中在高收入人群」,並建議「健全直接税體系,防止財富進一步分化極化,縮小貧富差距」。此次提議,與彼時言論一脈相承。
對港人意味著什麼?
就現行材料所言,遺產税、贈與税立法目前仍處於建議與研究階段,並無已公佈的時間表或具體税率。但若此方向最終落實,對在內地持有銀行存款、房產或其他金融資產,或有跨境資產轉移及遺產繼承安排的港人而言,都是需要提前瞭解的政策變數。
目前老年城鄉居民每人每月平均養老金約260元人民幣,郭樹清認為「遠不能滿足其基本生活需要」。按照最新安排,2026年城鄉居民基礎養老金最低國家標準已升至163元人民幣。文中提及,若考慮調高此水平,「則會出現另一個收支缺口」。
就香港而言,養老保險的壓力最終仍落在本地制度上。港人應留意:(一)自身退休儲蓄與強積金的充足程度;(二)若持有內地資產,關注內地税制演變對跨境繼承的影響;(三)在資產結構上避免過度集中於單一司法管轄區。
—— 連線日報主編 志遠